Синтетический счет 90 с субсчетами
Утвержденный приказом Минфина России №94н План счетов предписывает во всех операциях, связанных с реализацией продукции, услуг и работ использовать 90 счет «Продажи». Речь идет об активно-пассивном счете, т.е. сальдо по нему может формироваться как по дебету, так и по кредиту. К 90 счету открывают ряд субсчетов:
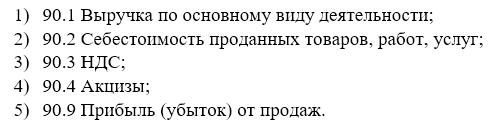
При получении выручки от прочих видов экономической деятельности (сдача в аренду имущества, проценты по депозитам и проч.) используют другой счет – 91 «Прочие доходы и расходы», называемые также внереализационными.
Вся выручка в бухгалтерском учете подлежит учету «по отгрузке», т.е. проводка делается в один момент с появлением у покупателя дебиторской задолженности перед продавцом (обоснование – ПБУ 9/99, п.6). Происходит это только после того, как новому владельцу переходят все права собственности. Причем данный процесс не взаимосвязан с фактом оплаты.
Лишь представителям малого бизнеса разрешено отражать выручку от продаж кассовым методом, т.е. в момент зачисления средств на счет или получения их в кассу. Ведение учета в упрощенном формате малыми предприятиями позволяет им не использовать счета 90, 91 в принципе. Выручка от неосновного вида экономической деятельности в этом случае отражается по счету 99 «Прибыли и убытки» (обоснование – письмо Минфина РФ № ПЗ-3/2024). Чтобы воспользоваться данным правом (законодательной льготой), компания должна закрепить упрощенный способ ведения бухгалтерского учета в своей учетной политики.
Проводки с примерами по реализации готовой продукции
Кредит сч. 90 предназначен для отражения выручки от продажи товаров. По дебету счета отражают величину себестоимости, акцизов и сумму НДС.
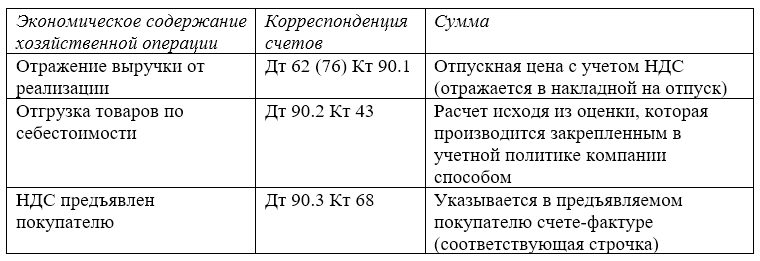
Рассмотрим на условном примере.
Компания отгрузила контрагенту готовую продукцию, не облагаемую акцизами. Сумма поставки по накладной составила 125 тыс. руб., в т.ч. НДС 22% – 22 540,98 руб. Бухгалтер, руководствуясь положениями учетной политики, оценил отгруженную партию по средней себестоимости – 84 тыс. руб. В бухучете были сделаны следующие проводки:
- отражение выручки Дт 62 Кт 90.1 – 125 000 руб.;
- отражение НДС, включенного в счет-фактуру для покупателя Дт 90.3 Кт 68 – 22 540,98 руб.;
- отражение в учете себестоимости по отгруженным товарам Дт 90.2 Кт 43 – 84 000 руб.
Обзор типовых проводок при реализации продукции и услуг
Отражение выручки при продаже товаров или оказании услуг производится по кредиту сч. 90. Суммы НДС, акцизов, себестоимости, прямых продажных расходов и затрат, связанных с выполнением работ или оказанием услуг – учитывают по дебету сч. 90. Закупочная цена товаров отражается на сч. 41. Расходы на продажу учитывают по 44 счету. А все затраты, которые связаны с оказанием услуг и выполнением работ, отражают на 20 счете.
Рассмотрим типовые проводки для разных видов хозяйственных операций.
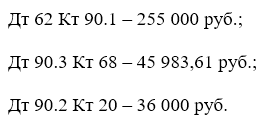
- Реализация заказчику услуг. Компания, оказывающая своим клиентам услуги без акцизов, выставляет счета-фактуры с выделением НДС. Например, в августе 2026г. фирма «Восход» оказала услуги для ООО «Запад» на сумму 255 000 руб., включая НДС 22% – 45 983,61 руб. Расходы, связанные с оказанием услуг клиенту – 36 000 руб. В бухгалтерском учете компании «Восход» сделаны следующие проводки:
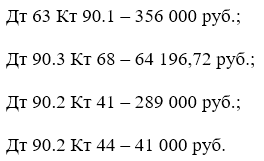
- Реализация товаров оптом без акцизов. Продавец «Некст» отправил в адрес покупателя компании «Омега» партию готовой продукции стоимостью 356 000 руб., включая НДС 22% – 64 196,72 руб. Закупочная стоимость товаров составила 289 000 руб. без НДС и расходы на реализацию еще 41 000 руб. Бухгалтер ООО «Некст» сделал следующие проводки в учете:
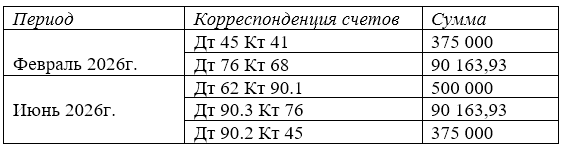
- На практике часто в условиях договора указывается, что право собственности на продукцию переходит к покупателю лишь после оплаты. В этой ситуации закупочная стоимость отгруженной продукции, по которой нет пока оплаты, отражается по дебету сч. 45, предъявленный НДС – по дебету сч. 76. Когда приходит оплата, эти суммы списывают в дебет сч. 90. Пример: компания «Ромашка» продает оптом ткани (товар не облагается акцизами). В феврале 2026г. продавец отгрузил покупателю – швейной фабрике продукцию на 500 000 руб., включая НДС 22% – 90 163,93 руб. Закупочная цена товаров – 375 000 руб. Оплата от покупателя пришла в июне 2026г. Проводки, сделанные в учете бухгалтером «Ромашки»:
Алгоритм закрытия 90 счета
Ежемесячно счет «Продажи» должен закрываться, процесс состоит из 2-х этапов:
- сальдо субсчетов 90.1, 90.2, 90.3 и 90.4 отправляется на субсчет 90.9. Кредитовый результат означает прибыль, дебетовый – убыток;
- списание сальдо с субсчета 90.9 на сч. 99.
Условный пример: на 31 марта у компании «Рассвет» на субсчетах сч. 90 были остатки (таблица), которые были бухгалтером в конце дня отнесены на с.99.
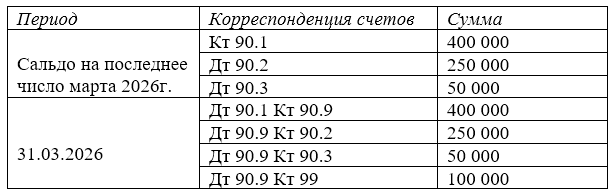
Как видно из таблицы выше, в компании за март 2026г. образовалось кредитовое сальдо по сч. 90.9 в сумме 100 000 = 400 000 – 250 000 – 50 000. Прибыль от продаж отнесена на кредит сч. 99. В итоге 90 счет обнулен на 01 апреля 2026г.
В конце календарного года бухгалтер делает реформацию баланса с переносом сальдо со сч. 99 на сч. 84.
Вместо резюме
90 счет в бухучете используется для отражения доходов по основному ОКВЭД, все поступления по неосновным видам деятельности подлежат отражению на сч. 91. (прочие доходы). Выручка по сч. 90.1 отражается в полном объеме, т.е. с суммой НДС. Далее проводкой Дт 90.3 Кт 68 налог переносят на счет налогов.
Счет «Продажи» является активно-пассивным, т.е. допускается образование дебетового или кредитового сальдо (в зависимости от успеха продаж). В конце месяца бухгалтер должен закрывать счет 90 с переносом остатка (прибыли или убытка от реализации) в счет 99.