Виды издержек на приобретение ПО
Закупка программного обеспечения – затраты, которые относятся к категории «создание и приобретение нематериальных активов». Данные издержки неразрывно связаны с понятием «интеллектуальная собственность». Расходы на ПО включают в себя стоимость лицензий, затрат на внедрение, сопровождение и обновление. Эта цена определяется в договоре покупки как объект неисключительного или исключительного права на основании статьи 1235 Гражданского кодекса РФ. Распределение затрат зависит от типа права и срока, в течение которого действует соглашение.
В зависимости от вида лицензии издержки на ПО бывают:
-
паушальными платежами – формой единовременной оплаты за право использовать ПО;
-
сертификатами технической поддержки – расходами, связанными с обслуживанием ПО на протяжение конкретного периода времени;
-
роялти – периодическими выплатами за использование программного продукта;
-
внедрением и доработкой – расходами на проведение дополнительных работ, чтобы адаптировать ПО под пользователя.
Покупка ПО в составе технологического оборудования увеличивает стоимость последнего и является его неотъемлемой частью.
В целях налогообложения по налогу на прибыль формирование расходов происходит на дату, когда переходит право собственности на ПО или в ином порядке, определяемом условиями договора. При безвозмездной передаче программы возникает доход, для определения размера которого используют рыночные цены на актив.
При досрочном расторжении лицензионного договора с иностранным правообладателем на продукт плата за лицензию не возвращается, сумму не учтенных ранее затрат разрешается признать единовременно в день расторжения документа. озицию обосновало в своем письме Министерство финансов РФ (№03-03-06/1/82167).
Формы приобретения ПО в организациях:
-
заключение простого лицензионного соглашения, определяющего порядок внесения периодических или разовых платежей;
-
заключение договора о присоединении, активируемого при приобретении экземпляра ПО или после его установки;
-
покупка комплексной услуги, в которой ПО – часть пакета без признания безвозмездного дохода.
Расходы напрямую зависят от срока полезной эксплуатации, который устанавливает договор или определяется самостоятельно покупателем. Минимальная продолжительность СПИ (срока полезного использования) в отношении исключительных прав – 2 года на основании рекомендаций Минфина (письмо №03-03-06/1/18253). При получении ПО по счету-фактуре НДС подлежит вычету.
Порядок учета затрат на ПО
Совокупность учетных операций базируется на комплексном подходе, который зависит от того, исключительные или неисключительные права у компании на ПО. При владении неисключительными правами речь идет о наличии лицензии на использование программы, исключительные права являются полноценными, подтверждающими собственность.
Чаще всего на практике программное обеспечение приобретается по лицензионному договору с передачей во временное пользование, т.е. речь идет о неисключительных правах на продукт. Для возникновения исключительного права компания должна самостоятельно разработать, заказать создание ПО или получить отчуждение права от прямого правообладателя. При этом в совокупные затраты включают помимо стоимости лицензии расходы на внедрение, сопровождение и обновление. В налоговом и бухгалтерском учете эти издержки распределяются в соответствии со сроком полезного использования ПО, уровнем контроля над активами и положениями учетной политики компании.
Налоговый учет с методом начисления предписывает относить сумму затрат на лицензионный программный продукт на расходы равномерно. Они учитываются в последнем дне месяца или расчетного периода (если это предписано договором) в течение всего СПИ актива. Данный подход рекомендован статьями 264 и 272 НК РФ и письмом Минфина России №03-03-06/1/34302. При этом СПИ равен сроку, в течение которого действует лицензия на ПО. При отсутствии этих данных или приобретении бессрочной лицензии СПИ компания устанавливает самостоятельно (обоснование – в письме Минфина РФ №07-01-09/10106.
Возможные формы вознаграждений, выплачиваемые в рамках лицензионных договоров:
- роялти (периодические виды выплат). Признание этих затрат происходит в крайний день месяца, отчетного либо расчетного периода на основании статьи 272 НК РФ, п.7;
- разовые (паушальные) платежи. Распределение осуществляется равномерно на протяжение всего СПИ. При отсутствии указаний на срок полезного использования он устанавливается самостоятельно – 5 лет с момента, как заключен договор. Основание – письма Минфина России №03-03-06/1/82167 и №03-03-06/1/14039, статья 1235 Гражданского кодекса РФ, п.4).
В бухучете расходы на покупку ПО и его внедрение капитализируются как объекты нематериальных активов. Необходимо выполнение 2-х условий: контроль организации над ПО и превышение стоимостного лимита актива. После того, как затраты поставлены на учет, на ПО начисляют амортизацию линейным методом (обоснование – ФСБУ 14/22 м рекомендации БМЦ).
Важно: ПО в облаке лицензиара, которое организация не имеет возможности контролировать, а также небольшие по стоимости программные продукты относятся на расходы сразу. ПО, не относимое к объектам НМА, можно учитывать на счете 76.18 и равномерно списывать на счета расходов: дебет 20 (26,44) кредит 76.18.
Порядок учета затрат на сопровождение и обновление программного обеспечения предусматривает единовременное списание, для сертификатов техподдержки действует иной алгоритм – их учитывают равномерно на протяжение всего срока их действия (основание – статья 272 НК России). Принятие к учету НДС по приобретаемому ПО происходит сразу, важное условие – наличие подтверждающих документов.
ПО с исключительными правами, стоимость которого превышает 100 тыс. руб., в налоговом учете идет как объект НМА с начисляемой амортизацией. СПИ устанавливает сама компания, он не должен быть менее 2-х лет. Если программное обеспечение стоит меньше 100 тыс. руб., затраты на его покупку списывают по правилам, применяемым к неисключительным ПО (обоснование – в письме Минфина России №03-03-06/1/18253).
Любое ПО с исключительными правами в бухучете признается нематериальным активом вне зависимости от его стоимости. Все затраты на доработку и модификацию (оплата труда подрядчиков, материальные расходы и т.д.) увеличивают первоначальную стоимость актива на основании статьи 257 Налогового кодекса РФ.
При этом типовые проводки в бухучете следующие (табл. ниже).
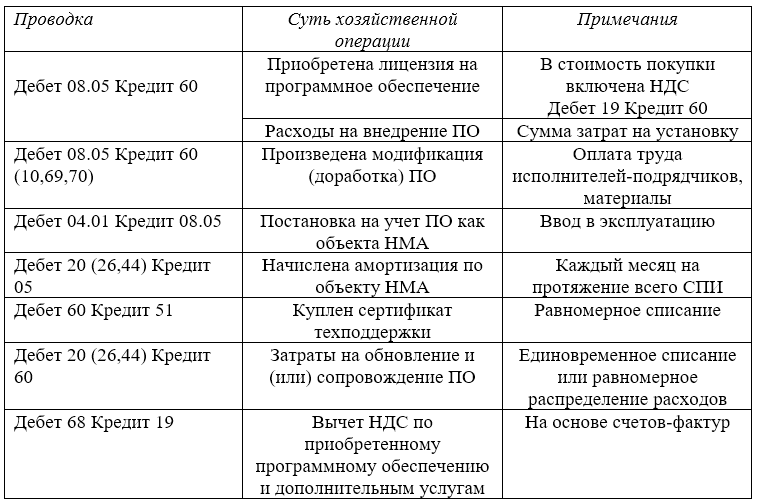
Рассмотрим учет бухгалтерского ПО на условном примере.
Организация «Рассвет» купила лицензию на бухгалтерскую программу, стоимость по договору – 145 000 руб., включая НДС 22% 26 147,54 руб. Цена ПО без НДС составила 118 852,46 руб. Информационно-техническое сопровождение ПО обошлось компании в 6 500 руб. ежемесячно, в т.ч. НДС 22% – 1 172,13 руб. Стоимость сопровождения без налога на добавленную стоимость – 5 327,87 руб.
Установка ПО произошла 15.09.2025г. Срок полезного использования – 36 мес. Учетной политикой организации установлено, что любое лицензионное ПО признается как НМА независимо от его стоимости. Поэтому в нашем примере суммы бухгалтерского и налогового учета совпадают. Ежемесячная сумма амортизации ПО – 3 301,46 руб. Услуги сопровождения будем списывать ежемесячно. Заполним журнал хозяйственных операций.
Количество показов: 53